
Pseudo-eindheffing
Wat betekent de nieuwe werkgeversheffing voor uw wagenpark?
Vanaf 2027 krijgen werkgevers te maken met een nieuwe pseudo-eindheffing voor auto’s van de zaak. Op deze pagina leest u wat er verandert, voor welke auto’s de regeling geldt, hoe het overgangsrecht werkt en wat u vandaag al kunt doen.
Quick-scan
Heeft de pseudo-eindheffing impact op mijn organisatie?
Heeft uw organisatie auto’s van de zaak?
Welke aandrijving hebben deze auto’s?
Zijn deze auto’s vóór 1 januari 2027 aan medewerkers ter beschikking gesteld?
Pseudo-eindheffing in het kort
Vanaf 1 januari 2027 wil de overheid een pseudo-eindheffing invoeren voor fossiele en hybride personenauto’s die werkgevers aan medewerkers ter beschikking stellen. De voorgestelde heffing bedraagt 12% van de cataloguswaarde per jaar. Voor volledig elektrische auto’s geldt deze heffing niet. Daarnaast is er volgens de huidige plannen een overgangsregeling voor auto’s die vóór 2027 in gebruik zijn genomen.
Voor werkgevers kan dit een aanzienlijke invloed hebben op de totale mobiliteitskosten. Een hybride of fossiele auto met een cataloguswaarde van € 30.000 leidt bijvoorbeeld tot een extra werkgeversheffing van € 3.600 per jaar. Deze kosten komen bovenop bestaande kosten zoals lease, onderhoud, brandstof en verzekering.
Overgangsrecht van toepassing?
Voor auto’s die vóór 1 januari 2027 aan een medewerker ter beschikking zijn gesteld, geldt volgens de huidige plannen een overgangsregeling. Hierdoor hoeft mogelijk pas vanaf 1 januari 2031 rekening gehouden te worden met de pseudo-eindheffing.

Auto vóór 1 januari 2027 ingezet
Dezelfde werkgever
Mogelijk overgangsrecht tot 1 januari 2031
Controleer direct of uw wagenpark in aanmerking komt of vind meer informatie in onze whitepaper.
Financiële impact pseudo-eindheffing
De pseudo-eindheffing kan vanaf 2027 een belangrijke kostenpost worden voor werkgevers met fossiele en hybride auto’s van de zaak. Hoe groot de impact is, hangt af van factoren zoals het aantal voertuigen, de cataloguswaarde, het type aandrijving en de eventuele toepassing van het overgangsrecht.
Met onze calculator berekent u eenvoudig wat de regeling mogelijk betekent voor uw organisatie en krijgt u direct inzicht in de financiële gevolgen voor uw wagenpark.
Drie rekenvoorbeelden
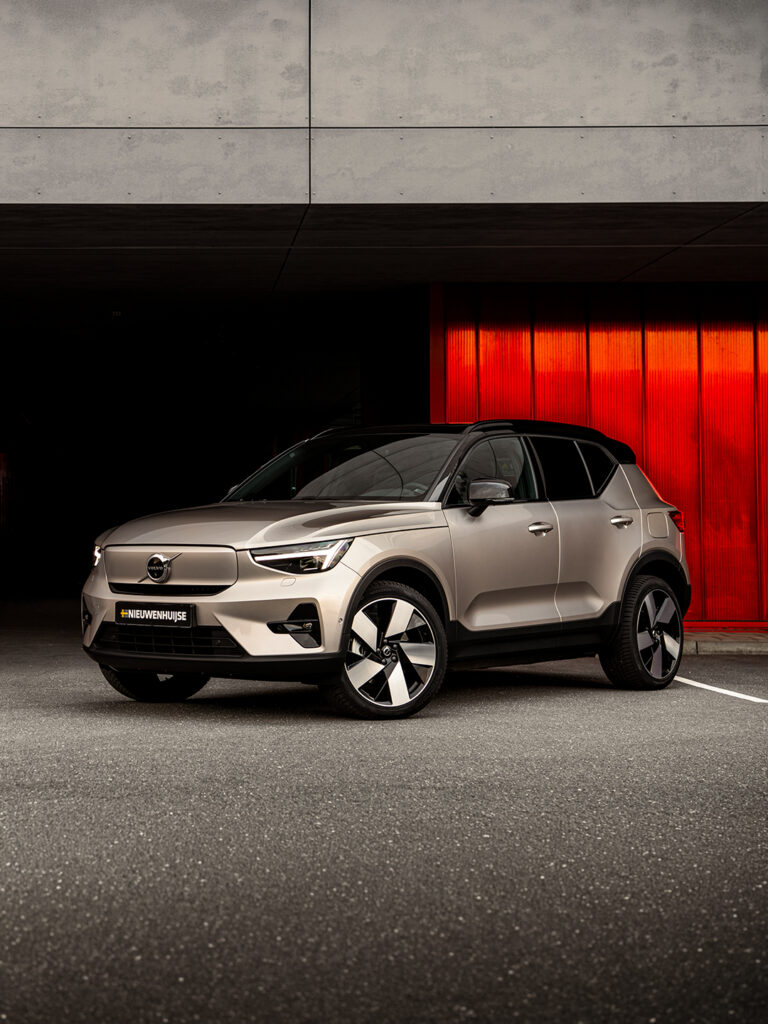
De pseudo-eindheffing bedraagt 12% van de cataloguswaarde per jaar en komt volledig voor rekening van de werkgever. Hieronder drie modellen uit ons merkenaanbod, doorgerekend op basis van de huidige plannen.
Mobiliteitsbudget
Een mobiliteitsbudget is geen automatische vrijstelling. Wat telt is niet hoe de regeling heet, maar waar de medewerker het budget aan besteedt.
Kiest de medewerker een auto van de zaak? Dan gelden bijtelling én pseudo-eindheffing gewoon, ook als die auto uit het budget wordt betaald. De heffing van 12% komt voor rekening van de werkgever.
Kiest de medewerker eigen vervoer, OV, de fiets of private lease op eigen naam? Dan is er geen auto van de zaak en dus geen heffing.
Kiest de medewerker volledig elektrisch? Dan blijft de heffing buiten beeld, ongeacht de constructie.
Of een auto van de zaak volledig kan worden ondergebracht binnen een mobiliteitsbudget, is door de Belastingdienst nog niet definitief uitgewerkt. Leg uw eigen regeling daarom voor aan uw fiscalist voordat u keuzes maakt.
Gratis whitepaper
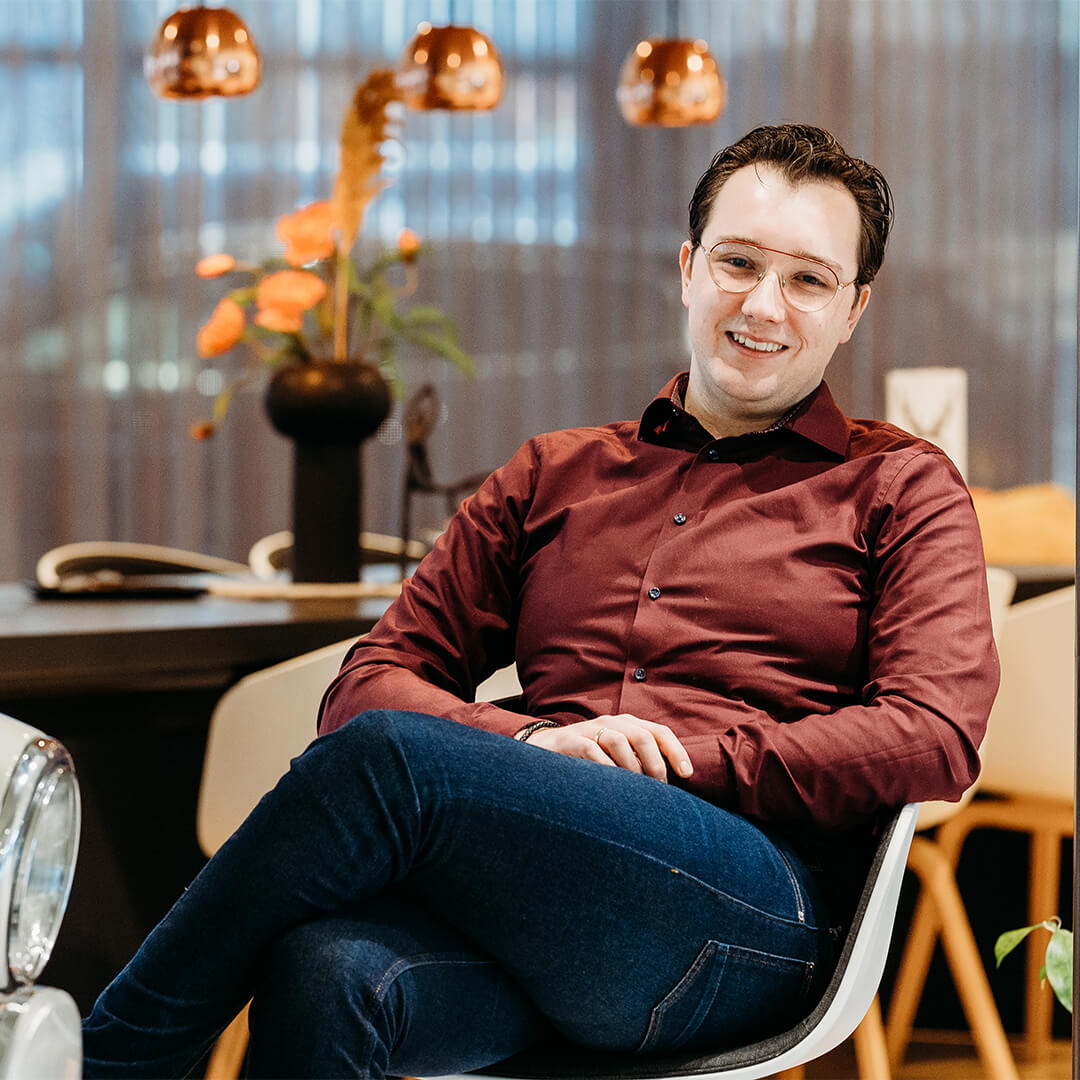
Wilt u alle informatie overzichtelijk op één plek? Download onze gratis whitepaper over de pseudo-eindheffing. Hierin leggen we de regeling stap voor stap uit, inclusief het overgangsrecht, praktische voorbeelden en aandachtspunten voor werkgevers met een wagenpark.
Praktische rekenvoorbeelden
De regeling in begrijpelijke taal
Uitleg over het overgangsrecht
Checklist voor werkgevers
Download onze gratis whitepaper en ontdek wat de pseudo-eindheffing mogelijk betekent voor uw organisatie.
Meer informatie of advies?
Iedere organisatie is anders. Heeft u vragen over de pseudo-eindheffing, het overgangsrecht of de impact op uw wagenpark? Imre of Michiel helpt u graag met een persoonlijk advies op basis van uw situatie


Veelgestelde vragen over de pseudo-eindheffing
Wat is de pseudo-eindheffing?
De pseudo-eindheffing is een voorgestelde werkgeversheffing op fossiele en hybride auto’s van de zaak. De heffing komt neer op 12% van de fiscale waarde van de betreffende auto en komt bovenop de bestaande bijtelling. Deze heffing is voor rekening van de werkgever en kan niet verlegd worden naar de werknemer. Volledig elektrische auto’s vallen volgens de huidige plannen buiten de regeling.
Wanneer gaat de pseudo-eindheffing in?
Volgens het huidige wetsvoorstel wordt de pseudo-eindheffing ingevoerd op 1 januari 2027. De regeling maakt onderdeel uit van het Belastingplan 2026 en is nog niet definitief vastgesteld.
Voor welke auto’s geldt de pseudo-eindheffing?
De heffing is bedoeld voor fossiele en hybride personenauto’s die door een werkgever aan een medewerker ter beschikking worden gesteld. Volledig elektrische auto’s zijn volgens de huidige plannen uitgezonderd.
Hoe hoog is de pseudo-eindheffing?
Volgens het huidige voorstel bedraagt de heffing 12% van de cataloguswaarde per jaar. Een auto met een cataloguswaarde van €30.000 resulteert daarmee in een werkgeversheffing van €3.600 per jaar. Bereken via onze calculator de impact voor uw organisatie.
Geldt de pseudo-eindheffing ook voor hybride auto’s?
Ja. Zowel reguliere hybrides als plug-in hybrides vallen volgens de huidige plannen onder de regeling. Dat maakt het voor veel werkgevers interessant om ook volledig elektrische alternatieven te onderzoeken.
Geldt de pseudo-eindheffing voor elektrische auto’s?
Nee. Volledig elektrische auto’s zijn volgens het huidige wetsvoorstel vrijgesteld van de pseudo-eindheffing. Hierdoor kijken veel organisaties naar elektrificatie van hun wagenpark.
Wat is het overgangsrecht?
Voor auto’s die vóór 1 januari 2027 aan een medewerker ter beschikking zijn gesteld, geldt volgens de huidige plannen een overgangsregeling. Deze loopt tot 1 januari 2031.
Wanneer kom ik in aanmerking voor overgangsrecht?
Dat hangt af van de uiteindelijke wetgeving, maar in het huidige voorstel speelt onder andere mee of de auto vóór 1 januari 2027 ter beschikking is gesteld en bij dezelfde werkgever blijft rijden.
Mag ik de pseudo-eindheffing doorberekenen aan een werknemer?
Nee. Volgens de huidige plannen is de pseudo-eindheffing een werkgeverslast en mag deze niet worden doorberekend aan de werknemer.
Heeft een leaseauto invloed op de pseudo-eindheffing?
Nee. De leasevorm verandert niets aan de regeling. Of een auto nu wordt geleaset of aangekocht, de pseudo-eindheffing kijkt naar het ter beschikking stellen van de auto aan een medewerker.
Geldt de pseudo-eindheffing ook voor een mobiliteitsbudget?
Een mobiliteitsbudget geeft niet automatisch vrijstelling. Wanneer een werknemer via het budget een auto van de zaak gebruikt, kunnen de reguliere regels gewoon van toepassing blijven.
Wat betekent de pseudo-eindheffing voor mijn wagenpark?
Dat hangt af van het aantal voertuigen, de cataloguswaarde, het type aandrijving en de toepassing van overgangsrecht. Voor organisaties met meerdere fossiele of hybride auto’s kunnen de extra kosten aanzienlijk oplopen. Bereken via onze calculator gemakkelijk de impact voor uw organisatie.
Hoe kan ik de impact van de pseudo-eindheffing beperken?
Veel werkgevers brengen nu alvast hun wagenpark in kaart, controleren of voertuigen onder het overgangsrecht vallen en onderzoeken elektrische alternatieven. Door tijdig inzicht te krijgen in de mogelijke gevolgen kunnen beter onderbouwde keuzes worden gemaakt.
Hoe bereken ik wat de pseudo-eindheffing mijn organisatie kost?
Met onze pseudo-eindheffing calculator krijgt u snel inzicht in de mogelijke impact op uw wagenpark. Op basis van het aantal voertuigen, de cataloguswaarde en het type aandrijving ontvangt u een indicatie van de verwachte kosten.


